


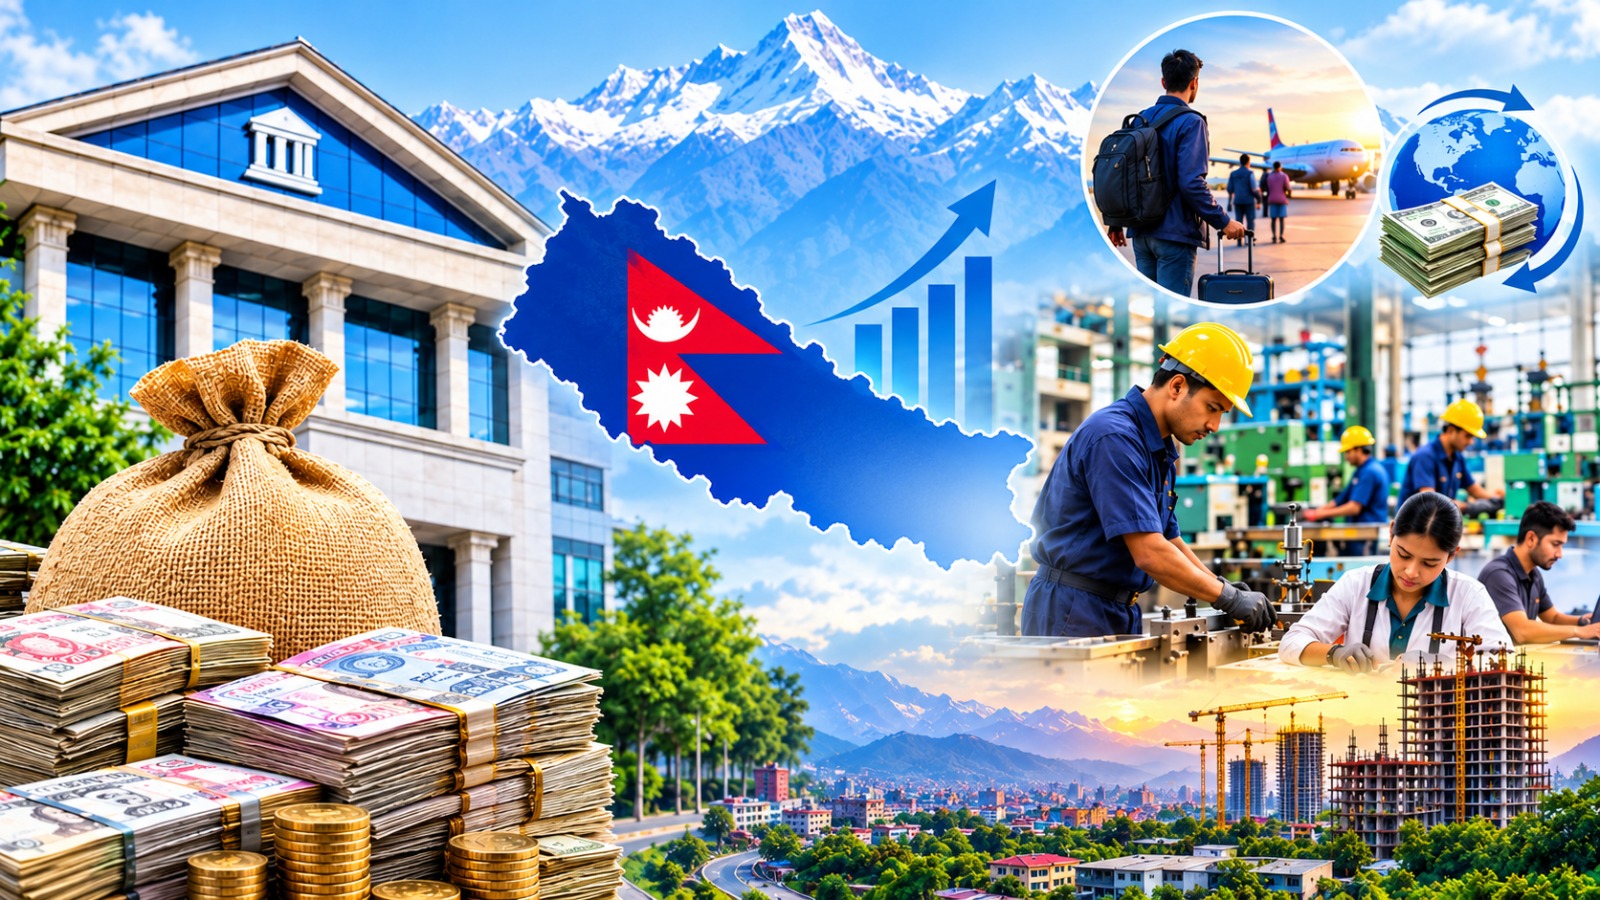

काठमाडौं । बैंक तथा वित्तीय संस्थामा १२ खर्ब ६६ अर्ब रुपैयाँभन्दा बढी तरलता उपलब्ध हुनुका साथै वार्षिक २३ खर्ब रुपैयाँभन्दा बढी रेमिट्यान्स भित्रिए पनि नेपालको उत्पादनमूलक क्षेत्रमा लगानी बढ्न सकेको छैन। कमजोर बजार माग, कर्जा प्रवाहमा सुस्तता र नीतिगत तथा प्रशासनिक झन्झटका कारण उद्योग व्यवसायको विस्तार र रोजगारी सिर्जना प्रभावित भएको नेपाल उद्योग वाणिज्य महासंघले जनाएको छ।

महासंघका अनुसार आर्थिक वर्ष २०८२/८३ मा नेपालको आर्थिक वृद्धिदर ३.८५ प्रतिशतमा सीमित भएको छ, जबकि सरकारले ७ प्रतिशत आर्थिक वृद्धिको लक्ष्य राखेको थियो। आर्थिक गतिविधि सुस्त हुँदा उद्योगहरू औसतमा ४४.५ प्रतिशत क्षमतामा मात्रै सञ्चालन भइरहेका छन्।
बैंक तथा वित्तीय संस्थाको निक्षेप १३.९ प्रतिशतले बढे पनि निजी क्षेत्रतर्फको कर्जा प्रवाह ६.६ प्रतिशतले मात्रै बढेको छ। नेपाल राष्ट्र बैंकले कर्जा विस्तारको लक्ष्य १२ प्रतिशत राखेको अवस्थामा वास्तविक वृद्धिदर अपेक्षाभन्दा कम रहेको महासंघको निष्कर्ष छ।

उत्पादनमूलक क्षेत्रमा कर्जा विस्तार कमजोर
ब्याजदर घटेर औसत ६.५५ प्रतिशतमा झरे पनि निजी क्षेत्रमा कर्जाको माग अपेक्षाअनुसार बढ्न सकेको छैन। महासंघका अनुसार गत आर्थिक वर्षको पहिलो नौ महिनामा उपभोग कर्जा ११.७ प्रतिशतले बढ्दा औद्योगिक उत्पादन कर्जा ६.५ प्रतिशतले मात्रै बढेको थियो। कृषि कर्जा भने २.३ प्रतिशतले घटेको थियो।
कुल कर्जाको ६३ प्रतिशत घरजग्गा धितोमा प्रवाह भएकाले पर्याप्त सम्पत्ति धितो राख्न नसक्ने साना तथा मझौला उद्यमले कर्जा प्राप्त गर्न कठिनाइ भोगिरहेको महासंघले जनाएको छ।
आयात बढ्दा निर्यात कमजोर
नेपालको व्यापारमा आयात निर्भरता अझै उच्च छ। गत आर्थिक वर्षमा २० खर्ब ९६ अर्ब रुपैयाँको वस्तु आयात हुँदा निर्यात तीन खर्ब १५ अर्ब रुपैयाँमा सीमित भएको थियो। निर्यातले आयातको करिब १५ प्रतिशत मात्रै धानेको महासंघले उल्लेख गरेको छ।
त्यस्तै, विदेशी मुद्रा सञ्चिति २५ अर्ब ३० करोड अमेरिकी डलर पुगेको र रेमिट्यान्स ३७.१ प्रतिशतले बढेर २३ खर्ब ६३ अर्ब रुपैयाँ पुगेको तथ्याङ्कले बाह्य क्षेत्रको अवस्था बलियो देखाए पनि त्यसको लाभ स्वदेशी उत्पादन र रोजगारीमा पर्याप्त रूपमा पुग्न नसकेको महासंघको भनाइ छ।
साना तथा मझौला उद्यम बढी प्रभावित
महासंघका अनुसार देशभर नौ लाख २३ हजारभन्दा बढी प्रतिष्ठान सञ्चालनमा छन्, जसमा ३२ लाखभन्दा बढी व्यक्ति संलग्न छन्। कुल प्रतिष्ठानमध्ये ९५ प्रतिशतभन्दा बढीमा १० जनाभन्दा कम कामदार छन्। यस्ता साना प्रतिष्ठानले कुल जनशक्तिको करिब ५९ प्रतिशतलाई रोजगारी दिएका छन्।
तर, बजार मागमा कमी, उत्पादन लागतमा वृद्धि, पर्याप्त धितोको अभाव र भुक्तानीमा ढिलाइजस्ता समस्याले साना व्यवसाय प्रभावित भएका छन्। करिब आधा प्रतिष्ठान औपचारिक दर्ताबाहिर रहेकाले उनीहरू वित्तीय सेवा, बीमा तथा सरकारी सहुलियतबाट समेत वञ्चित हुने अवस्था रहेको महासंघले जनाएको छ।
समस्या समाधानका लागि धितोभन्दा कारोबार र नगद प्रवाहका आधारमा कर्जा उपलब्ध गराउने, कर्जा सुरक्षण कोष विस्तार गर्ने तथा सरकारी निकाय र ठूला खरिदकर्ताबाट साना व्यवसायीलाई समयमै भुक्तानी सुनिश्चित गर्न महासंघले सुझाव दिएको छ।
उत्पादन र निर्यात बढाउन नीतिगत सुधारको माग
महासंघले विद्युत् उत्पादनलाई औद्योगिक विकास, विद्युतीय यातायात र शीत भण्डारणमा उपयोग गर्नुपर्नेमा जोड दिएको छ। पर्यटन, सूचना प्रविधि तथा डिजिटल सेवा निर्यात विस्तार गर्नुका साथै नेपाली उद्योगलाई भारत र चीनको आपूर्ति शृङ्खलासँग जोड्नुपर्ने सुझाव पनि दिइएको छ।
रेमिट्यान्सको केही हिस्सा सेयर, बन्ड तथा विदेशबाट फर्किएका युवाका उद्यममा लगानी गर्न प्रोत्साहन गरे उत्पादनशील पुँजी निर्माणमा सहयोग पुग्ने महासंघको भनाइ छ।
त्यस्तै, विदेशी लगानी, उद्योग दर्ता, जग्गा प्राप्ति, वन तथा वातावरणीय स्वीकृति, कर प्रशासन र सार्वजनिक खरिदसम्बन्धी प्रक्रिया सरल बनाउनुपर्ने माग गरिएको छ। भन्सार प्रणाली आधुनिकीकरण, व्यापार सहजीकरण र ढुवानी लागत घटाउन पनि महासंघले जोड दिएको छ।
विपद्पछिको पुनर्निर्माणमा सहुलियतपूर्ण कर्जा आवश्यक
रसुवाको भोटेकोशी क्षेत्रमा आएको बाढीबाट उद्योग, व्यवसाय तथा जलविद्युत् आयोजनामा ठूलो क्षति पुगेको उल्लेख गर्दै महासंघले पुनर्निर्माणका लागि करिब सात खर्ब २३ अर्ब रुपैयाँ आवश्यक पर्ने अनुमान प्रस्तुत गरेको छ।
विपद्प्रभावित व्यवसायको पुनःस्थापनाका लागि सहुलियतपूर्ण कर्जा, कर्जा पुनर्संरचना र बीमा दाबी प्रक्रियालाई सहज बनाउनुपर्ने महासंघको सुझाव छ।
महासंघले भ्रष्टाचारविरुद्धको सरकारी अभियानलाई समर्थन गर्दै अनुसन्धान प्रमाणमा आधारित, व्यावसायिक र निष्पक्ष हुनुपर्ने पनि जनाएको छ। वास्तविक व्यावसायिक असफलता र प्रक्रियागत त्रुटिलाई जानाजानी गरिएको ठगी वा भ्रष्टाचारबाट अलग गरेर हेर्नुपर्ने उसको भनाइ छ।
बैंकमा उपलब्ध तरलता र रेमिट्यान्सलाई उत्पादनमूलक क्षेत्रमा परिचालन गर्न स्थिर नीतिगत वातावरण, सहज कर्जा पहुँच, प्रभावकारी सरकारी खर्च तथा सरकार र निजी क्षेत्रबीच विश्वासमा आधारित सहकार्य आवश्यक रहेको महासंघले निष्कर्ष निकालेको छ।



Discussion about this post